ΑΝΑΛΥΣΗ ΚΑΙ ΛΕΙΤΟΥΡΓΙΑ ΤΟΥ ΤΥΠΟΥ
ΥΠΟΛΟΓΙΣΜΟΥ ΔΕΙΚΤΗ ΕΠΑ
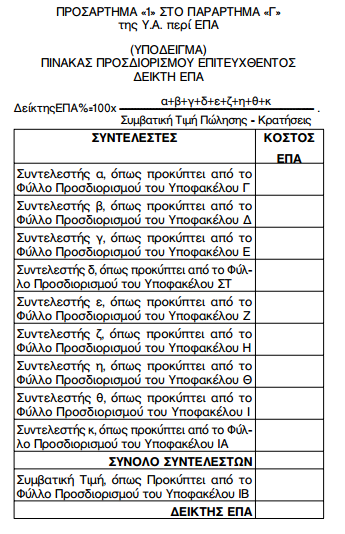
 1. Ο μαθηματικός τύπος υπολογισμού του Δείκτη
ΕΠΑ είναι,
α+β+γ+δ+ε+ζ+η+θ+κ ΔείκτηςΕΠΑ%=100x
–––––––––––––––––––––––––––––––––––
Συμβατική Τιμή Πώλησης − Κρατήσεις
Ως κρατήσεις, όπου αυτές αναφέρονται, θεωρούνται οι κρατήσεις υπέρ των Ασφαλιστικών Ταμείων των Ε.Δ.
2. Οι συντελεστές του ανωτέρω τύπου αφορούν στην ανάλωση (κόστος) των καθαρά εγχωρίων πόρων ή συντελεστών παραγωγής και διάθεσης που συμμετέχουν προσθέτοντας αξία στο τελικό προϊόν προερχόμενη από την Εγχώρια Βιομηχανία−Βιοτεχνία και στο καθαρό προ φόρων κέρδους, όπως αναλύεται παρακάτω.
Το εν λόγω κόστος είναι, είτε άμεσο ως αφορών αποκλειστικά την παραγωγή του συγκεκριμένου προϊόντος, είτε έμμεσο ως αφορών και άλλο παραγόμενο προϊόν της συγκεκριμένης Βιομηχανίας − Βιοτεχνίας.
3. Για τη λειτουργία του ως άνω τύπου, ως «Ελληνικής Κατασκευής» θεωρείται το προϊόν που παράγεται στην Εγχώρια Βιομηχανία − Βιοτεχνία και έχει ΕΠΑ ίση ή μεγαλύτερη του 35% (≥35%).
4. Ειδικότερα:
α. Ο συντελεστής α αφορά στις πρώτες ύλες, πάσης φύσης βοηθητικά υλικά − απάρτια ελληνικής κατασκευής και υπηρεσίες, ως μονάδες άμεσου κόστους. Σε αυτή την περίπτωση, το κόστος που προσμετράται στην ΕΠΑ ανέρχεται στο 35% της καθαρής αξίας (τιμής πώλησης) του τιμολογίου, προ ΦΠΑ, ή το ποσοστό της πιστοποιημένης ΕΠΑ, στην περίπτωση που έχει εκδοθεί σχετικό επίσημο πιστοποιητικό ΕΠΑ, συν ποσοστό έως 3% επί του προσμετρούμενου ποσού, ως φύρα (scrap rate), όπου υπάρχει.
Εάν πρόκειται για υπηρεσίες παρεχόμενες από εγχώρια εταιρεία αναγνωρίζεται το 100% του
α+β+γ+δ+ε+ζ+η+θ+κ ΔείκτηςΕΠΑ%=100x
–––––––––––––––––––––––––––––––––––
Συμβατική Τιμή Πώλησης − Κρατήσεις
Ως κρατήσεις, όπου αυτές αναφέρονται, θεωρούνται οι κρατήσεις υπέρ των Ασφαλιστικών Ταμείων των Ε.Δ.
2. Οι συντελεστές του ανωτέρω τύπου αφορούν στην ανάλωση (κόστος) των καθαρά εγχωρίων πόρων ή συντελεστών παραγωγής και διάθεσης που συμμετέχουν προσθέτοντας αξία στο τελικό προϊόν προερχόμενη από την Εγχώρια Βιομηχανία−Βιοτεχνία και στο καθαρό προ φόρων κέρδους, όπως αναλύεται παρακάτω.
Το εν λόγω κόστος είναι, είτε άμεσο ως αφορών αποκλειστικά την παραγωγή του συγκεκριμένου προϊόντος, είτε έμμεσο ως αφορών και άλλο παραγόμενο προϊόν της συγκεκριμένης Βιομηχανίας − Βιοτεχνίας.
3. Για τη λειτουργία του ως άνω τύπου, ως «Ελληνικής Κατασκευής» θεωρείται το προϊόν που παράγεται στην Εγχώρια Βιομηχανία − Βιοτεχνία και έχει ΕΠΑ ίση ή μεγαλύτερη του 35% (≥35%).
4. Ειδικότερα:
α. Ο συντελεστής α αφορά στις πρώτες ύλες, πάσης φύσης βοηθητικά υλικά − απάρτια ελληνικής κατασκευής και υπηρεσίες, ως μονάδες άμεσου κόστους. Σε αυτή την περίπτωση, το κόστος που προσμετράται στην ΕΠΑ ανέρχεται στο 35% της καθαρής αξίας (τιμής πώλησης) του τιμολογίου, προ ΦΠΑ, ή το ποσοστό της πιστοποιημένης ΕΠΑ, στην περίπτωση που έχει εκδοθεί σχετικό επίσημο πιστοποιητικό ΕΠΑ, συν ποσοστό έως 3% επί του προσμετρούμενου ποσού, ως φύρα (scrap rate), όπου υπάρχει.
Εάν πρόκειται για υπηρεσίες παρεχόμενες από εγχώρια εταιρεία αναγνωρίζεται το 100% του